
Negocios
 Por
Edith Mendoza
Publicado el martes, 13 de octubre del 2026 a las 11:51
Saltillo, Coah.— Prestar el crédito del Infonavit a un familiar, amigo o conocido puede parecer una solución para que otra persona consiga una vivienda; sin embargo, el titular de un financiamiento puede asumir las obligaciones de pago y las consecuencias de un incumplimiento, aunque no habite el inmueble.
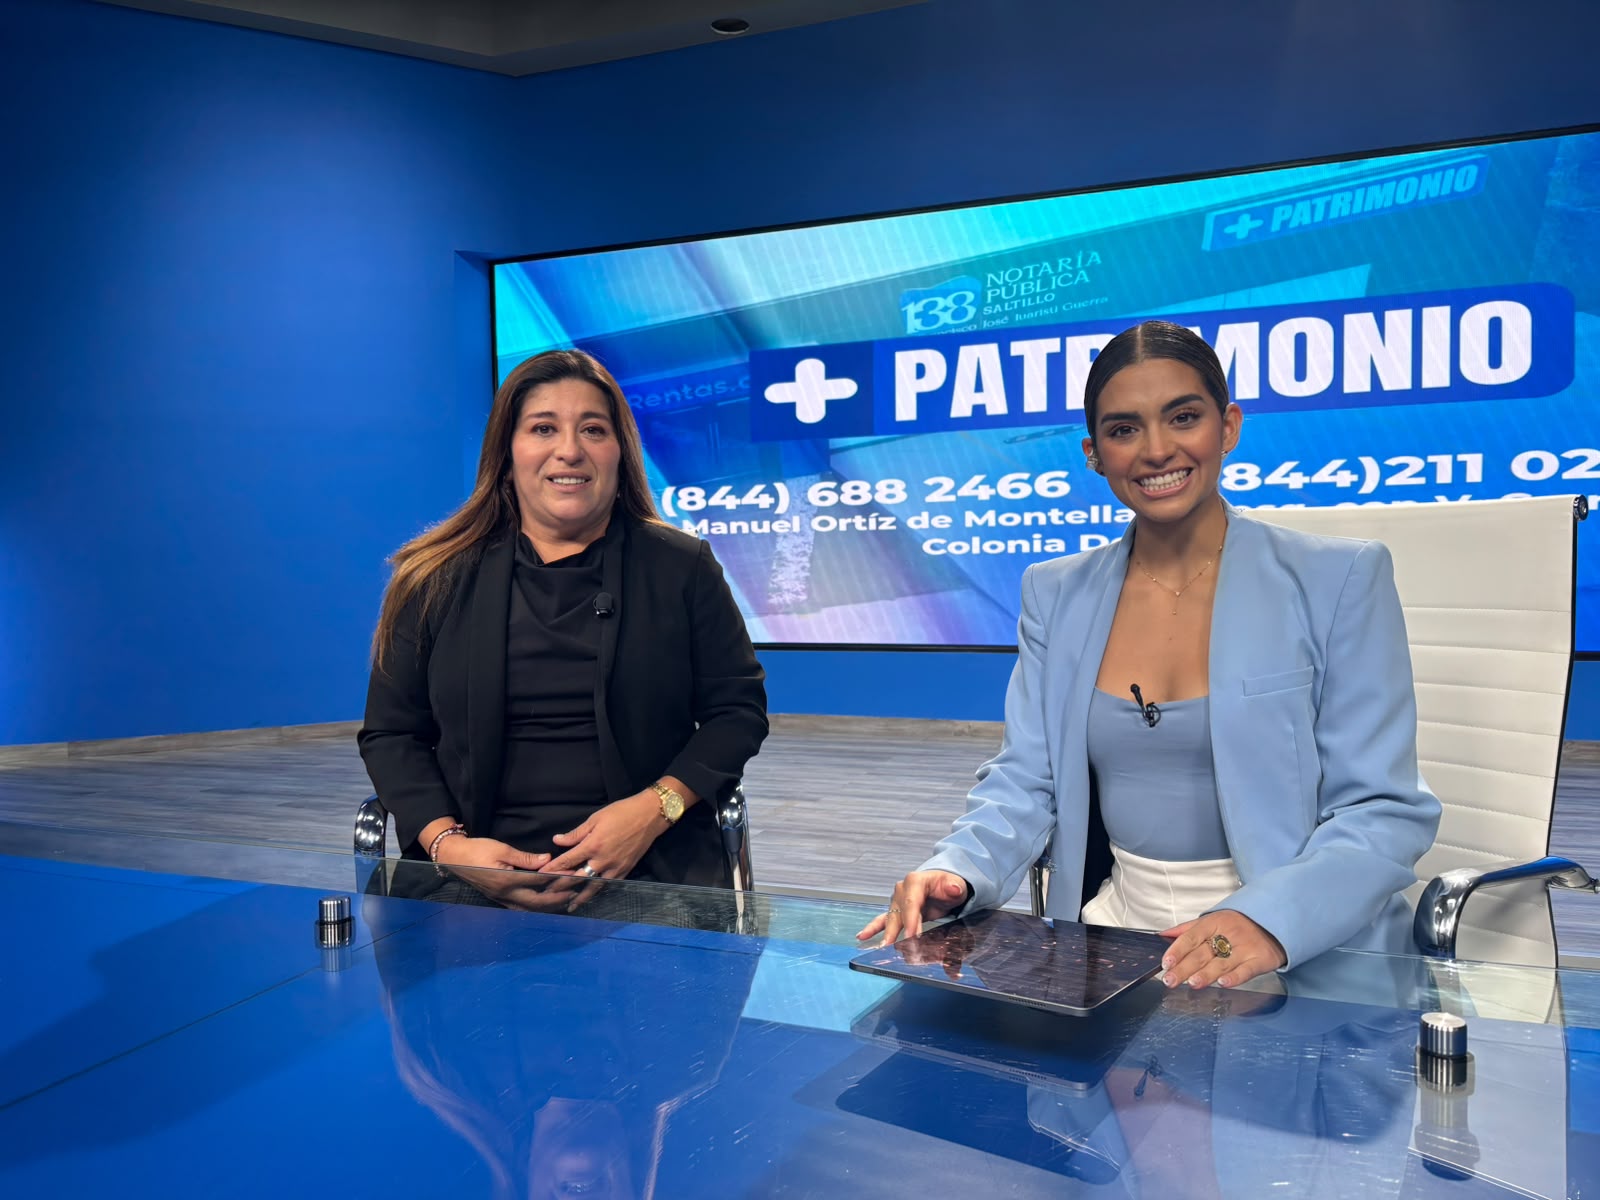
La experta Luisa Isela Ortiz González, directora de Servicios Jurídicos de Saltillo, explicó en su colaboración de +Patrimonio, que el Infonavit ofrece financiamientos para que las personas derechohabientes puedan adquirir una casa o departamento. No obstante, cuando el crédito se tramita a nombre de una persona para beneficiar a alguien más, es importante conocer las responsabilidades que implica esta decisión.
La expresión “prestar el crédito” puede referirse a diferentes acuerdos informales, por lo que no existe una única consecuencia aplicable a todos los casos.
Sin embargo, uno de los principales riesgos es que el trabajador que aparece como acreditado conserva las obligaciones establecidas en el contrato. En otras palabras, si presta su crédito a un familiar, amigo o conocido y esta persona deja de pagar, el titular puede enfrentar las consecuencias económicas correspondientes, aun cuando no viva en la propiedad ni sea quien la utilice.
Además, la persona que figura como titular puede ver comprometida su capacidad para solicitar otro financiamiento de vivienda, pues su crédito permanece vigente hasta que se liquide o se resuelva conforme a las condiciones aplicables.
Cuando un financiamiento se formaliza a nombre de un trabajador, este asume las obligaciones contractuales frente al Infonavit. Por ello, un acuerdo verbal con otra persona para que cubra las mensualidades no sustituye las condiciones establecidas con el Instituto.
“ Ya desde el momento en que una persona ingresa a tu domicilio, ya hay una posesión y ya no es tan fácil sacar a la persona. Ya tienes que pasar por un tribunal forzosamente y demostrar todo”, explicó.
Si el beneficiario deja de aportar el dinero acordado, el titular tendrá que buscar la manera de cumplir con los pagos para evitar atrasos y otras consecuencias. Dependiendo de las condiciones del crédito y de la situación del acreditado, el incumplimiento puede generar intereses, cargos aplicables, gestiones de cobranza y, en determinados casos, procedimientos para recuperar el adeudo.
Ver esta publicación en Instagram
Habló también, del supuesto en que el titular del financiamiento fallezca, el comprador queda desprotegido, en caso de no contar con la documentación y testigos fidedignos de la situación.
La experta no recomendó, en lo absoluto, este tipo de trámites por los riesgos que representa. No basta con confiar en que el familiar o conocido cumplirá su palabra, es indispensable comprender quién aparecerá como acreditado, quién será propietario del inmueble y quién tendrá la obligación legal de pagar.
Además, tener un crédito Infonavit vigente puede limitar la posibilidad de obtener otro financiamiento de vivienda. Esto puede representar un problema si posteriormente necesita una casa para su familia o desea cambiar de residencia.
Recomendaciones:
No comprometer el crédito sin conocer todas las obligaciones contractuales.
No firmar documentos en blanco ni entregar contraseñas o información personal.
Verificar quién será el propietario de la vivienda y quién figurará como acreditado.
Consultar directamente al Infonavit antes de aceptar acuerdos con terceros.
Revisar periódicamente el estado del financiamiento y confirmar que los pagos se realicen.
Buscar asesoría legal si existen amenazas, incumplimientos o documentos firmados bajo engaño.
Más sobre esta sección Más en Negocios
Hace 5 horas
Hace 5 horas
Hace 5 horas
Hace 5 horas
Hace 5 horas
Hace 5 horas
Hace 5 horas
Hace 8 horas
Hace 8 horas
Hace 12 horas
Hace 13 horas
Hace 13 horas





















