
Negocios
 Por
Grupo Zócalo
Publicado el lunes, 21 de septiembre del 2026 a las 18:19
Saltillo, Coah.- Las promociones suelen ocupar el lugar más visible al presentar un producto de crédito. Devoluciones por compras, ausencia de anualidad, administración desde el celular y acceso a una línea pueden resultar atractivos, pero ninguno de estos elementos garantiza por sí solo una experiencia conveniente.
Una ventaja produce valor cuando coincide con los hábitos de la persona y no exige gastar más para aprovecharla. El resultado cambia cuando una recompensa impulsa consumos innecesarios, una aplicación facilita compras impulsivas o una anualidad de cero pesos oculta otros escenarios de costo.
Por eso, antes de contratar conviene analizar cada característica dentro del presupuesto. No se trata de contar cuántos beneficios aparecen en la publicidad, sino de comprobar cuáles podrían utilizarse sin comprometer los ingresos siguientes.
El valor comienza por evitar costos innecesarios.
Al revisar los beneficios de la tarjeta, uno de los elementos visibles es la ausencia de anualidad. Esto significa que no se cobra una cuota periódica únicamente por mantener abierta la cuenta.
La característica puede ser relevante para quienes desean una alternativa de uso ocasional o no quieren asumir un costo fijo anual para mantener una cuenta. También permite conservarlo durante periodos de poca actividad sin añadir ese cargo fijo.
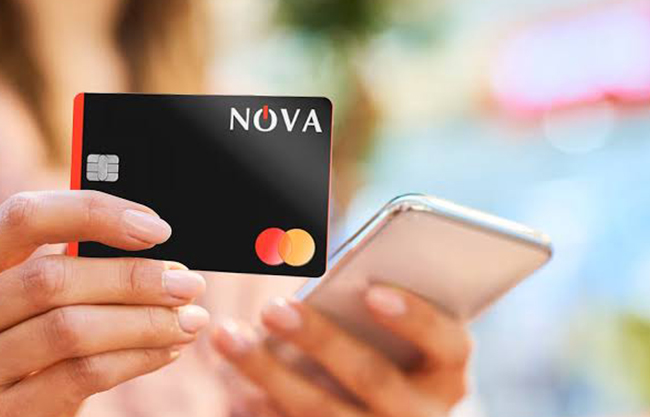
NOVACARD presenta un producto gestionado mediante una aplicación, sin anualidad, y que opera mediante la red Mastercard. La información publicada también señala que puede utilizarse en comercios físicos y digitales donde se acepte esa red.
Sin embargo, eliminar la anualidad no equivale a eliminar cualquier posible costo. La utilidad depende de entender las condiciones que se activan cuando el saldo no se liquida dentro del plazo correspondiente.
Una recompensa sirve cuando la compra ya estaba planeada
El cashback puede convertirse en un complemento del presupuesto, especialmente en categorías de consumo frecuente. La información publicada señala una devolución de 5% en supermercados participantes y de 0.5% en otras operaciones elegibles, sujeta a condiciones y a un límite de $500.00 MXN pesos por periodo de facturación.
Imaginemos que una familia destina 4 mil pesos a la despensa y realiza esas compras de cualquier manera. Recibir una parte de vuelta puede representar un beneficio concreto, siempre que el saldo se pague conforme a las reglas.
La situación cambia si el hogar compra artículos adicionales para alcanzar una recompensa mayor. En ese caso, el programa deja de reducir el gasto y comienza a influir en él.
Una pregunta sencilla ayuda a medir su utilidad: ¿realizarías la misma compra si no existiera la devolución? Cuando la respuesta es negativa, probablemente la promoción esté modificando el presupuesto.
La aplicación debe facilitar decisiones, no únicamente operaciones
Consultar movimientos desde el celular puede ayudar a detectar cargos desconocidos, reconocer cuánto se ha utilizado y revisar las fechas sin esperar un documento impreso.
Estas funciones resultan valiosas cuando se convierten en una rutina. Una notificación inmediata permite identificar una operación duplicada, mientras que la consulta frecuente del saldo permite conocer el monto utilizado antes de la fecha límite.
La digitalización, sin embargo, también reduce el tiempo entre el deseo y la compra. Si una operación puede confirmarse en segundos, la facilidad tecnológica podría favorecer decisiones impulsivas.
La aplicación muestra cuánto crédito queda disponible. No sabe cuánto debes reservar para vivienda, servicios, alimentos, transporte o salud. Esa parte del control continúa en manos del usuario.
Una medida práctica consiste en fijar un máximo personal inferior al autorizado. NOVACARD establece el monto máximo autorizado, el presupuesto determina el monto que realmente puede pagarse.
Un ciclo definido puede ayudar a anticipar el pago
El producto utiliza un ciclo total de 28 días dividido en dos etapas. Los primeros 14 corresponden al periodo de compras y los siguientes 14 funcionan como plazo de gracia para pagar. El corte ocurre al terminar la primera fase y la fecha límite llega al finalizar la segunda.
Esta estructura separa claramente el momento de comprar del momento de liquidar. Aun así, cuatro semanas no coinciden siempre con el mes natural. Las fechas se calculan a partir de la aprobación de la cuenta, por lo que pueden desplazarse respecto de los días habituales de nómina.
Para una persona que recibe ingresos los días 15 y 30, conocer el calendario exacto es indispensable. No basta con pensar que contará con los recursos necesarios antes del vencimiento.
Contar con un periodo definido puede ayudar a reservar el dinero con anticipación. Si el usuario no revisa las fechas, la sencillez del esquema pierde buena parte de su utilidad.
El costo aparece si el saldo pertenece pendiente.
En el Plan UNO, liquidar el saldo antes de la fecha límite evita la comisión diaria asociada con el uso de la línea. Si llegada esa fecha queda un saldo pendiente, puede generarse una comisión de $29.00 MXN pesos más IVA por cada día natural en que dicho saldo permanezca sin liquidarse, conforme a las condiciones aplicables.
Adicionalmente, si no se realiza el pago mínimo requerido dentro del plazo correspondiente, puede aplicarse una comisión por pago tardío de $29.00 MXN más IVA por día. De esta forma, se trata de dos cargos distintos: uno relacionado con mantener un saldo pendiente después de la fecha límite y otro que puede generarse cuando no se realiza el pago mínimo correspondiente.
Un monto fijo puede ser más fácil de anticipar que un cálculo variable. No obstante, debe considerarse de acuerdo con el número de días durante los cuales permanecerá el saldo.
Un cargo diario puede parecer reducido de manera aislada, pero su acumulación durante una o dos semanas, puede superar el valor de las recompensas obtenidas.
La claridad no consiste únicamente en conocer la cifra. También implica entender qué condiciones deben cumplirse para evitarla.
Mastercard amplía las posibilidades de uso, pero no la capacidad de pago
Operar mediante una red internacional facilita el uso en establecimientos físicos, compras en línea y servicios compatibles. Esto puede ser práctico para quien busca un medio de pago que no dependa de un solo comercio o plataforma.
La aceptación amplia, sin embargo, también aumenta las oportunidades de consumo. Poder comprar en más lugares no significa que todas las operaciones sean convenientes.
Antes de utilizar la línea fuera del gasto habitual, conviene tener claro cómo cubrirá el pago. Si no cuentas con los recursos necesarios para hacerlo dentro del plazo, la disponibilidad de la línea puede generar esté creando una sensación de solvencia que el presupuesto no respalda.
Los beneficios deben superar una prueba sencilla
Una característica realmente útil debería cumplir tres condiciones: coincidir con tus hábitos, ser fácil de entender y no obligarte a cambiar el presupuesto para aprovecharla.
La anualidad de cero pesos puede evitar un costo fijo. El cashback puede devolver parte de los consumos habituales. La aplicación facilita el seguimiento y el ciclo de 28 días permite identificar periodos definidos.
Ninguno de esos elementos sustituye el pago puntual.
NOVACARD puede considerarse dentro de una comparación cuando sus fechas y reglas coinciden con la manera en que una persona recibe y administra sus ingresos. La decisión debería apoyarse en el contrato, los costos aplicables y el uso previsto, no únicamente en el número de ventajas anunciadas.
Una promoción resulta valiosa cuando acompaña una compra necesaria y manejable. Si obliga a gastar más, dejar saldo pendiente o alterar otras obligaciones, deja de ser un beneficio y comienza a convertirse en una presión para el presupuesto del siguiente periodo.
Notas Relacionadas
Más sobre esta sección Más en Negocios
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 8 horas
Hace 11 horas
Hace 11 horas
Hace 15 horas
Hace 16 horas





















