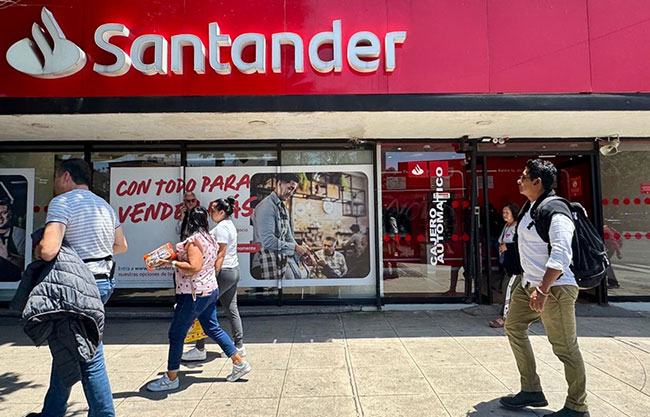
Un crédito bancario es un préstamo con intereses de diversas cantidades de dinero que pueden ser otorgados por entidades bancarias o financieras y el cuál debe ser regresado mediante un sistema establecido a plazos.
Ante esta situación la Procuraduría compartió una serie de recomendaciones que se deben tomar en cuenta antes de solicitar un préstamo, además señaló cuál es la función de las instituciones bancarias o financieras de estos créditos, para que los usuarios tomen nota.
“Dentro de la sociedad es captar el ahorro de las familias y empresas para después prestar esos recursos y obtener una ganancia, es decir, el banco toma prestado a corto plazo (depósitos) y presta a largo plazo (créditos)”, agregó la Profeco.
¿Qué toman en cuenta los bancos al solicitar un crédito?
Al momento de tramitar un crédito, el banco evalúa el nivel de riesgo que se refiera a la capacidad que tiene la persona solicitante para devolver el dinero. Las preguntas más frecuentes en las que se basan son las siguientes:
-Estado Civil del solicitante
-Principal fuente de ingresos
-Ingresos variables o fijos
-Historial crediticio
-Deudas con otras instituciones bancarias
-Motivo por el cual se solicitó el crédito
¿Cuáles son las recomendaciones de la Profeco para solicitar un préstamo?
Solicitud con información verídica: Es importante señalar los datos correctos solicitados por las instituciones financieras, debido a que en caso de encontrar alguna anomalía en la solicitud puedes quedar con una mala apariencia ante las entidades bancarias y que se te niegue el préstamo.
Usar el financiamiento de manera adecuada: El objetivo es que esto no te genere problemas con la financiera, es importante resaltar que esto no es un dinero adicional a tus ingresos, sino un monto que deberás regresar y el cual te generará intereses por lo que es recomendable solo pedir el necesario.
Tener un comportamiento financiero adecuado: por medio del Buró de crédito informan el comportamiento financiero de una persona, es decir, si paga o no. Para tener un buen historial crediticio se deben conocer las fechas de corte y límite de pago para pagar de manera puntual.
Mantener un control de gastos adecuado y así establecer una opción de pago que te sea conveniente.
El pago para no generar intereses que se refiere a pagar totalmente la cantidad que corresponde al periodo para que no apliquen la tasa de interés.
El pago mínimo es la cantidad menor a pagar para que se considere que un crédito está al corriente.
Asimismo, existe la opción de pago mayor para no generar intereses, este solo es posible en algunos casos y te permite disminuir el plazo del crédito o mensualidad.
Las deudas no deben superar el 30% de los ingresos.
Leer el contrato para conocerlo y entenderlo porque hay créditos que penalizan si se paga con anticipación.
Conocer la capacidad de endeudamiento: se debe considerar cuánto gana, los gastos.
En caso de querer más información sobre los préstamos o créditos bancarios, puedes acudir a las entidades financieras de tu preferencia y solicitar que un asesor te brinde los datos mayormente esclarecidos a fin de evitar situaciones engorrosas en tu préstamos, además de conocer las diferentes ofertas que tiene cada entidad.