
Negocios
Publicado el viernes, 27 de febrero del 2026 a las 08:36
Ciudad de México.- La adquisición de Warner Bros. Discovery por parte de Paramount Skydance en febrero de 2026 marcó uno de los movimientos más agresivos en la historia reciente de Hollywood. La nueva compañía —resultado de una oferta de 31 dólares por acción que valoró la operación en aproximadamente 111 mil millones de dólares— nació con ambición de escala global… y con una deuda estimada en 90 mil millones.
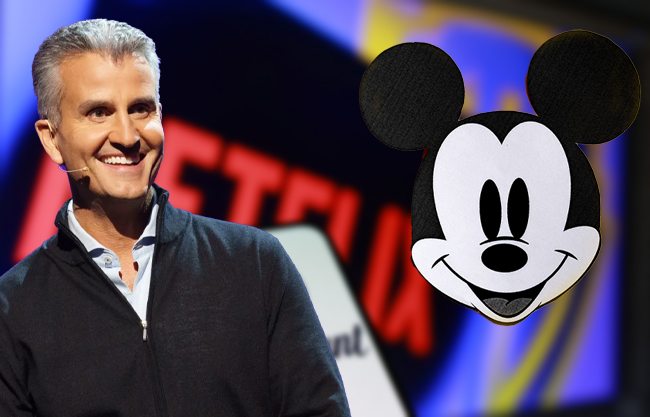
En medio de la guerra de ofertas que dejó fuera a Netflix, hubo un gran ausente: The Walt Disney Company. ¿Por qué Disney no presentó una propuesta? ¿Y por qué, paradójicamente, la venta a Paramount podría beneficiarle más que perjudicarle?
Una decisión financiera, no emocional
Bajo el liderazgo de Bob Iger, Disney fue claro: no está interesado en nuevas megafusiones mediáticas.
Tras años absorbiendo la deuda derivada de la compra de 21st Century Fox, la compañía ha cambiado de estrategia. En lugar de expandirse horizontalmente —adquiriendo más estudios— ahora prioriza:
Reducción de apalancamiento
Recompras de acciones (7 mil millones proyectados para 2026)
Inversión de 60 mil millones en parques temáticos y cruceros
Rentabilidad sostenida de Disney+
Absorber a Paramount-Warner habría significado heredar una estructura con más de 90 mil millones de dólares en deuda y una relación de apalancamiento superior a 6x. Para una empresa que protege su calificación crediticia “A” y mantiene un apalancamiento cercano a 2.1x, el riesgo era desproporcionado.
Más que falta de interés, fue disciplina de capital.
El obstáculo regulatorio: un “no” casi automático
Aunque Disney hubiera querido competir, el entorno antimonopolio de 2026 prácticamente lo impedía.
Si Disney (25.9% del mercado de streaming en EE.UU.) absorbiera Paramount+ y HBO Max (ambas con 10.7% cada una), el conglomerado resultante controlaría cerca del 50% del mercado.
Una operación de esa magnitud activaría automáticamente los umbrales críticos del Índice Herfindahl-Hirschman (HHI), generando una presunción estructural de ilegalidad ante el Departamento de Justicia.
Además, el control conjunto de franquicias como Marvel, DC, Star Wars, Harry Potter y James Bond habría sido considerado una concentración cultural sin precedentes. En el clima regulatorio actual, la probabilidad de bloqueo habría sido altísima.
La Era D’Amaro: Disney ya no compite por bibliotecas
El 18 de marzo de 2026 asumirá formalmente como CEO Josh D’Amaro, proveniente de la división de Experiencias. Su visión marca una ruptura con la era de adquisiciones de Iger.
La nueva doctrina estratégica gira en torno a:
Interactividad y videojuegos (inversión en Epic Games)
Contenido corto e integración con inteligencia artificial
Expansión de parques y destinos físicos de alto margen
En este contexto, adquirir CNN, MTV, TBS o HGTV —redes lineales en declive— no solo no suma valor, sino que contradice la estrategia “direct-to-consumer first”. De hecho, analistas sugieren que Disney está más cerca de escindir activos lineales que de comprar nuevos.
¿Por qué la venta a Paramount beneficia indirectamente a Disney?
Paradójicamente, la consolidación de Paramount y Warner podría reforzar la posición de Disney por varias razones:
1. Un competidor más grande, pero financieramente debilitado
Paramount-Warner nace con enorme escala… pero también con una pesada carga financiera. El enfoque inmediato será pagar deuda y reducir costos, no invertir agresivamente en contenido original.
Eso le da aire a Disney+, que ya alcanzó rentabilidad y proyecta 4.4 mil millones en ingresos operativos para 2028.
2. Disney evita el riesgo de “victoria pírrica”
La historia reciente demuestra que integrar estudios heredados es costoso y complejo. Disney ya atravesó ese proceso con Fox. Quedarse fuera le evita otra digestión corporativa de años.
3. El mercado se concentra… pero sin que Disney pague la factura
La fusión elimina a un competidor independiente. En términos prácticos, el mercado se simplifica mientras Disney conserva estabilidad financiera.
Como han señalado analistas de MoffettNathanson, Disney podría ser el “ganador indirecto” de la guerra de ofertas.
El factor político
La operación también tuvo una dimensión política. Larry Ellison —principal respaldo financiero de Paramount Skydance— mantiene vínculos cercanos con la administración Trump, lo que facilitó un entorno regulatorio más favorable para esa fusión específica.
Disney, que ha tenido fricciones públicas con la Casa Blanca en años recientes, difícilmente habría recibido el mismo trato en una revisión antimonopolio de gran escala.
El Hollywood de 2030: ecosistemas, no imperios
La industria parece encaminarse hacia tres modelos dominantes:
Ecosistemas tecnológicos (Apple, Amazon)
Distribución global pura (Netflix)
Plataforma de experiencias IP (Disney)
Disney ha decidido competir por el tiempo y la atención del consumidor en mundos físicos y digitales interconectados, no por acumular más bibliotecas lineales.
Notas Relacionadas
Más sobre esta sección Más en Negocios

Hace 21 horas

Hace 22 horas

Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia
Hace 1 dia






















